Se você é médico com CNPJ ou cuida da parte fiscal de uma clínica, a Reforma Tributária já chegou à sua nota fiscal. Desde outubro de 2026, a NFS-e das empresas fora do Simples Nacional precisa trazer os campos do IBS e da CBS. Para quem está no Simples, a virada começa em janeiro de 2027.
A boa notícia é que a saúde recebeu tratamento especial: os serviços de saúde terão redução de 60% nas alíquotas dos novos tributos. Neste artigo, explicamos em linguagem simples como fica a NFS-e, quem tem direito à redução e o que muda no Simples Nacional, no Lucro Presumido e no Lucro Real.
Como fica a NFS-e de médicos e clínicas
A reforma mexe na nota de serviço em duas frentes: no modelo da nota, que passa a ser o padrão nacional, e nos campos de IBS e CBS, que entram em cada emissão.
O Ato Conjunto RFB/CGIBS nº 4/2026 definiu quando cada documento fiscal passa a exigir as informações dos novos tributos. Os serviços de saúde estão na lista de serviços do ISS (LC 116/2003) e entram no grupo geral, com início em 1º de outubro de 2026. Para os optantes do Simples Nacional, a mesma norma joga a data para 1º de janeiro de 2027.
Para os contribuintes optantes pelo Simples Nacional, a obrigatoriedade de emissão dos documentos de que tratam os incisos do caput deste artigo iniciar-se-á em 1º de janeiro de 2027.
Na prática, fica assim:
- Clínica no Lucro Presumido ou no Lucro Real: a NFS-e já precisa trazer IBS e CBS desde 1º/10/2026. Em 2026, os valores são de teste (CBS de 0,9% e IBS de 0,1%) e são compensados com o PIS e a Cofins, sem pagamento extra para quem cumpre as obrigações.
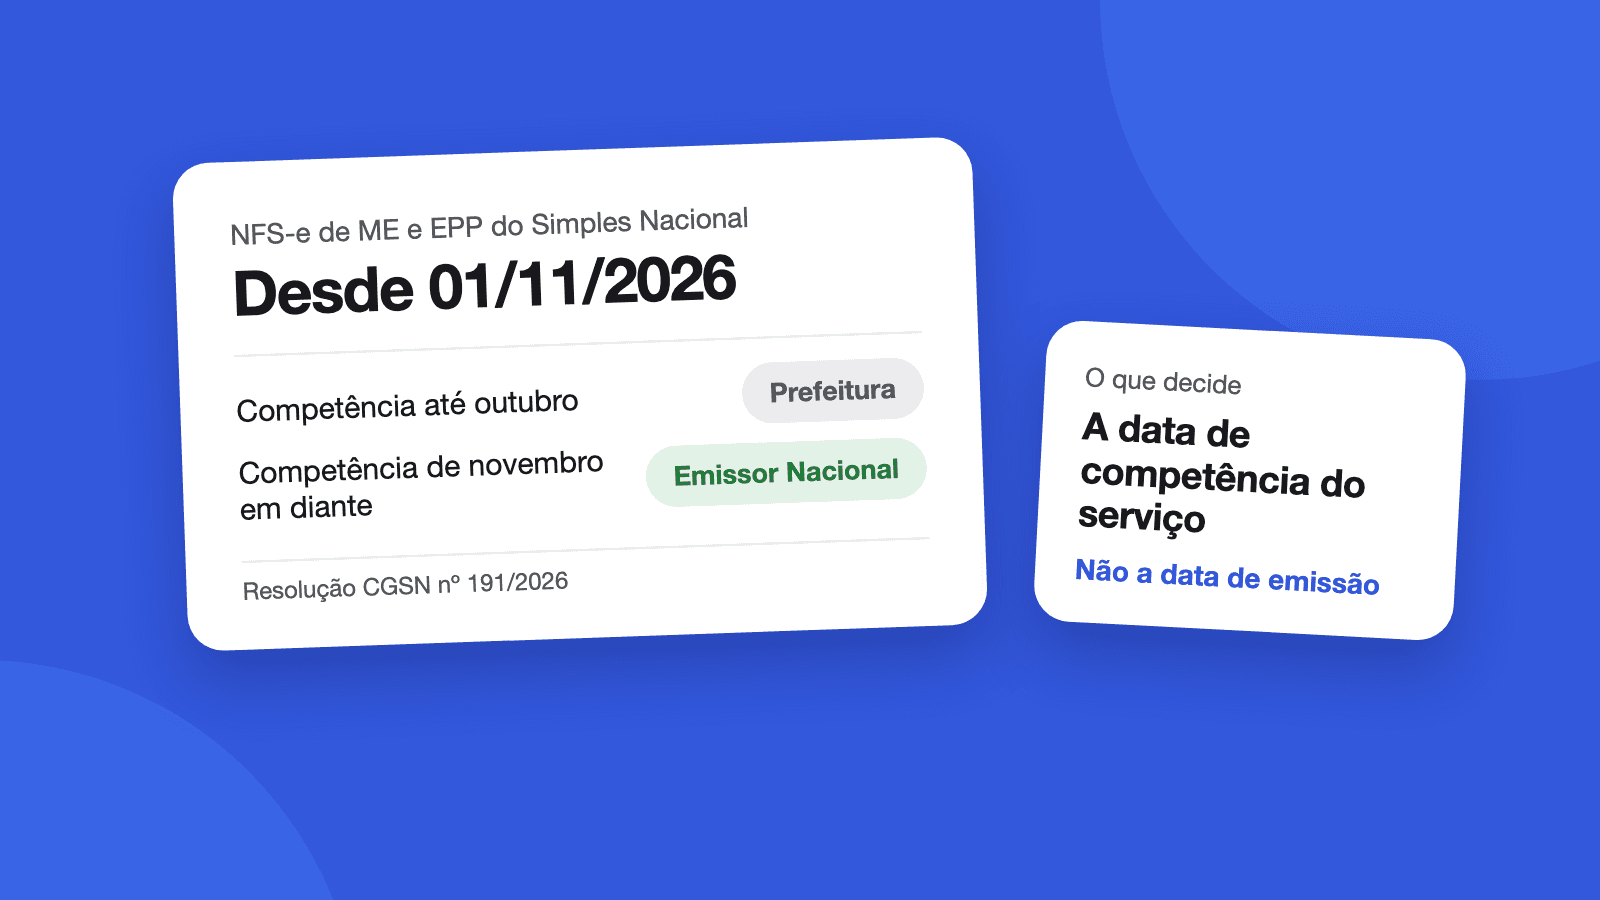
- Médico ou clínica no Simples Nacional: desde 1º/11/2026, a NFS-e deve ser emitida pelo Emissor Nacional (Resolução CGSN nº 191/2026). Os campos de IBS e CBS passam a valer em 1º/1/2027.
Um detalhe que pesa para a saúde: para aplicar a redução de 60%, o serviço precisa estar classificado corretamente na nota, com o código da NBS (a nomenclatura de serviços) e a classificação tributária que indica a alíquota reduzida. Código errado pode fazer a nota sair com a alíquota cheia ou até ser rejeitada.
Quem tem direito à redução de 60%
A redução está no art. 130 da LC 214/2025 e vale para os serviços de saúde listados no Anexo III da lei, cada um com o seu código da NBS. A lista cobre os principais serviços de saúde humana, como consultas, procedimentos, exames, serviços hospitalares e ambulatoriais.
Ficam reduzidas em 60% (sessenta por cento) as alíquotas do IBS e da CBS incidentes sobre o fornecimento dos serviços de saúde relacionados no Anexo III desta Lei Complementar, com a especificação das respectivas classificações da NBS.
Três pontos que costumam gerar dúvida:
- Médico não está na redução de 30%. A lei tem outra redução, de 30%, para profissões intelectuais como advogados, contadores e engenheiros (art. 127). Os médicos não estão nessa lista porque os serviços de saúde ficaram na redução maior, de 60%.
- Não há exigência de sociedade só de médicos. A redução de 30% do art. 127 exige que os sócios sejam habilitados na profissão. O art. 130 não traz essa exigência: o que conta é o serviço estar no Anexo III.
- Glosas de convênio não entram na conta. Valores glosados pela auditoria médica dos planos de saúde e não pagos ficam fora da base de cálculo do IBS e da CBS.
Quanto vai ficar na prática
A alíquota cheia de IBS e CBS ainda não foi fixada. Ela será definida por resolução do Senado durante a transição, e a lei usa 26,5% como referência de teto para 2033. Com a redução de 60%, a saúde paga 40% disso:
- com alíquota cheia de 26,5%: cerca de 10,6% para serviços de saúde;
- com alíquota cheia de 28%: cerca de 11,2%.
Esses números são estimativas. O que já está definido é o calendário:
- 2026: ano de teste, com valores informados na nota e compensados.
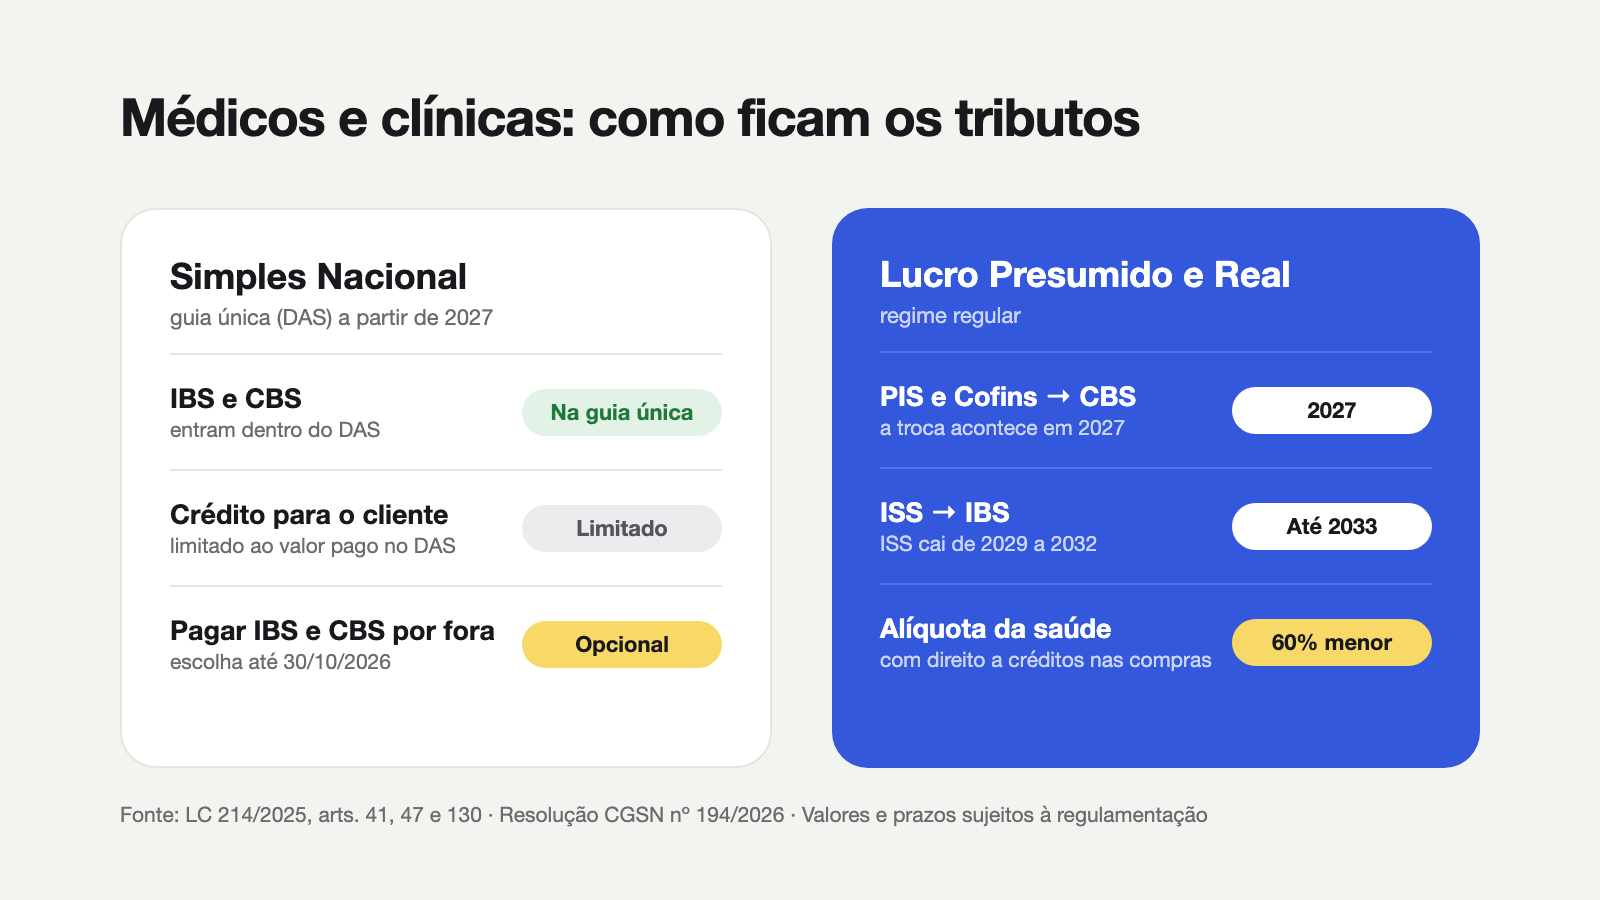
- 2027: a CBS passa a valer de verdade e PIS e Cofins deixam de existir. O IBS segue em teste em 2027 e 2028.
- 2029 a 2032: o ISS cai um pouco a cada ano, enquanto o IBS cresce.
- 2033: o ISS deixa de existir e o novo sistema vale por completo.
Como fica no Simples Nacional
O Simples Nacional continua existindo. A partir de 2027, o IBS e a CBS entram como uma parte da guia única (DAS), no lugar de PIS e Cofins e, aos poucos, do ISS, e seguem as regras do próprio Simples. A alíquota da sua faixa continua sendo calculada pelas tabelas do Simples, e o Fator R segue valendo para definir se a atividade médica fica no Anexo III ou no Anexo V.
A diferença está no crédito. No regime novo, quem compra um serviço pode abater o IBS e a CBS que vieram na nota. Mas, quando o prestador paga tudo pelo DAS, o crédito que ele passa para o cliente é limitado ao valor recolhido no Simples. Isso quase não importa para quem atende pacientes pessoa física, que não aproveitam crédito. Pode importar para quem fatura muito para empresas, como hospitais, outras clínicas e empresas que contratam exames ocupacionais.
Por isso, a lei permite que o optante do Simples pague o IBS e a CBS pelo regime regular, fora do DAS, mantendo o resto dos tributos na guia única. Nesse caso, a nota gera crédito integral para o cliente, e a clínica passa a aplicar a redução de 60% e a tomar créditos sobre as próprias compras.
Para a maioria dos consultórios que atendem principalmente pacientes particulares, continuar com tudo no DAS tende a ser o caminho mais simples. Para clínicas com muitos clientes empresariais, vale fazer a conta com o contador.
Como fica no Lucro Presumido e no Lucro Real
Para as clínicas fora do Simples, a reforma troca os tributos sobre o faturamento:
- PIS e Cofins acabam em 2027 e dão lugar à CBS. Hoje, no Lucro Presumido, eles somam 3,65% sobre o faturamento. No Lucro Real, 9,25%, com créditos.
- ISS, que hoje vai de 2% a 5% conforme o município, diminui de 2029 a 2032 e dá lugar ao IBS.
- IRPJ e CSLL não mudam. As bases de presunção do Lucro Presumido continuam as mesmas, inclusive as regras de equiparação hospitalar.
O ponto de atenção é que o IBS e a CBS são não cumulativos: a clínica pode descontar os créditos dos tributos pagos nas compras, como aluguel, equipamentos, materiais, energia, sistemas e serviços contratados de outras empresas. Com a alíquota de saúde perto de 10,6% a 11%, a conta final depende muito de quanto a clínica compra com crédito.
- Clínica com muitos custos (equipamentos de imagem, laboratório, insumos, aluguel alto): os créditos ajudam a reduzir o valor a pagar.
- Clínica com poucos custos, como um consultório com a maior parte da despesa em honorários de sócios: tem pouco crédito para descontar, e a carga pode subir em relação aos 3,65% de PIS e Cofins mais o ISS de hoje.
Vale simular os dois cenários com o seu contador antes de 2027.
O que fazer agora
- Confira o código de cada serviço que você emite e veja se ele corresponde a um serviço do Anexo III.
- Confirme se a sua nota já sai no padrão nacional, com os campos de IBS e CBS se você está fora do Simples.
- Se está no Simples e atende muitas empresas, decida até 30/10/2026 se vale pagar IBS e CBS por fora no primeiro semestre de 2027.
- Separe o faturamento por tipo de cliente: pacientes particulares, convênios e empresas. Essa divisão vai pesar nas decisões de regime.
- Se está no Presumido ou no Real, comece a organizar as notas de compra. Elas viram crédito a partir de 2027.
Como o Controle Notas ajuda médicos e clínicas
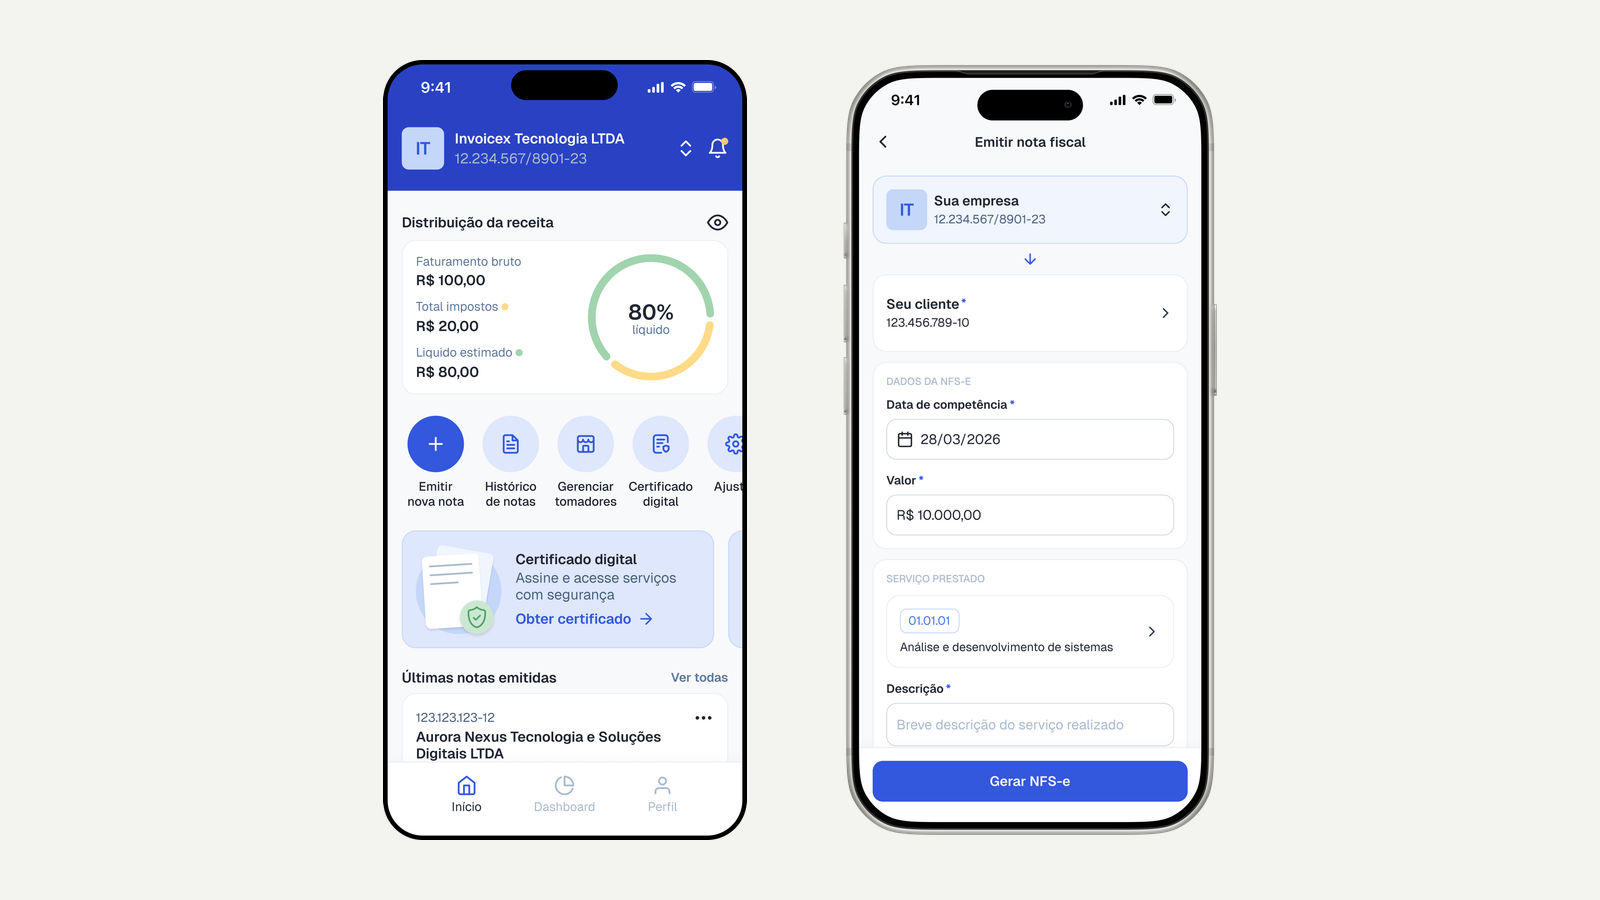
Com nota nova, códigos novos e prazos diferentes para cada regime, o risco de erro na emissão aumenta. O Controle Notas foi feito para quem vive de emitir nota de serviço, e isso inclui consultórios e clínicas:
- emissão de NFS-e pelo celular em poucos toques, entre um atendimento e outro;
- regime e código de serviço configurados uma vez, para não errar a classificação que dá direito à alíquota reduzida;
- pacientes, convênios e empresas cadastrados uma vez: na próxima emissão, é só selecionar;
- envio da nota por e-mail e WhatsApp direto do app;
- notas recorrentes para mensalidades, contratos com empresas e plantões fixos;
- relatórios por período e por cliente, que ajudam a separar o faturamento de pacientes, convênios e empresas;
- mais de uma empresa no mesmo app, para o médico que tem o próprio CNPJ e participa de uma clínica.
O app usa o certificado digital A1 para assinar as notas: você envia o certificado uma vez e ele fica guardado com segurança.
Todos os planos têm 7 dias grátis e não têm fidelidade: você troca de plano quando quiser, direto pelo app. Conheça os planos.
Perguntas rápidas
Todo serviço médico tem a redução de 60%?
A redução vale para os serviços listados no Anexo III da LC 214/2025, que cobre os principais serviços de saúde humana. O que define é o código do serviço na NBS. Confira com o seu contador se cada serviço que você presta está na lista.
Preciso ter uma sociedade só de médicos para ter a redução?
Não. Essa exigência existe na redução de 30% das profissões intelectuais. Para a redução de 60% da saúde, o que importa é o serviço estar no Anexo III.
Estou no Simples. Minha nota já muda em 2026?
Sim, no modelo: desde 1º/11/2026, a NFS-e deve sair pelo Emissor Nacional. Os campos de IBS e CBS passam a valer para o Simples em 1º/1/2027.
O paciente vai pagar mais caro?
Depende da clínica. Para quem está no Simples e mantém tudo no DAS, a mudança tende a ser pequena. Para clínicas no Presumido com poucos créditos, o custo pode subir, e cada clínica vai decidir se repassa ou não.
E o médico que atende como pessoa física, sem CNPJ?
Este artigo trata de quem atende pelo CNPJ. O médico autônomo pessoa física segue com o recibo, por exemplo pelo app Receita Saúde, e tem regras próprias na reforma. Vale conversar com um contador sobre o seu caso.
Fontes
- Lei Complementar nº 214/2025 (arts. 41, 47, 127 e 130 e Anexo III)
- Ato Conjunto RFB/CGIBS nº 4, de 30 de julho de 2026
- Receita Federal: opção pelo regime regular de IBS e CBS no Simples Nacional
- CRC-SP: CGSN altera prazos para opção pelo Simples Nacional e pelo regime regular do IBS e da CBS para 2027
- Contábeis: Simples Nacional terá NFS-e nacional obrigatória a partir de novembro
Este conteúdo é informativo, foi escrito com base nas normas publicadas até outubro de 2026 e não substitui a orientação de um contador. As alíquotas de IBS e CBS ainda serão fixadas pelo Senado, e a regulamentação pode detalhar ou mudar a forma de aplicação.