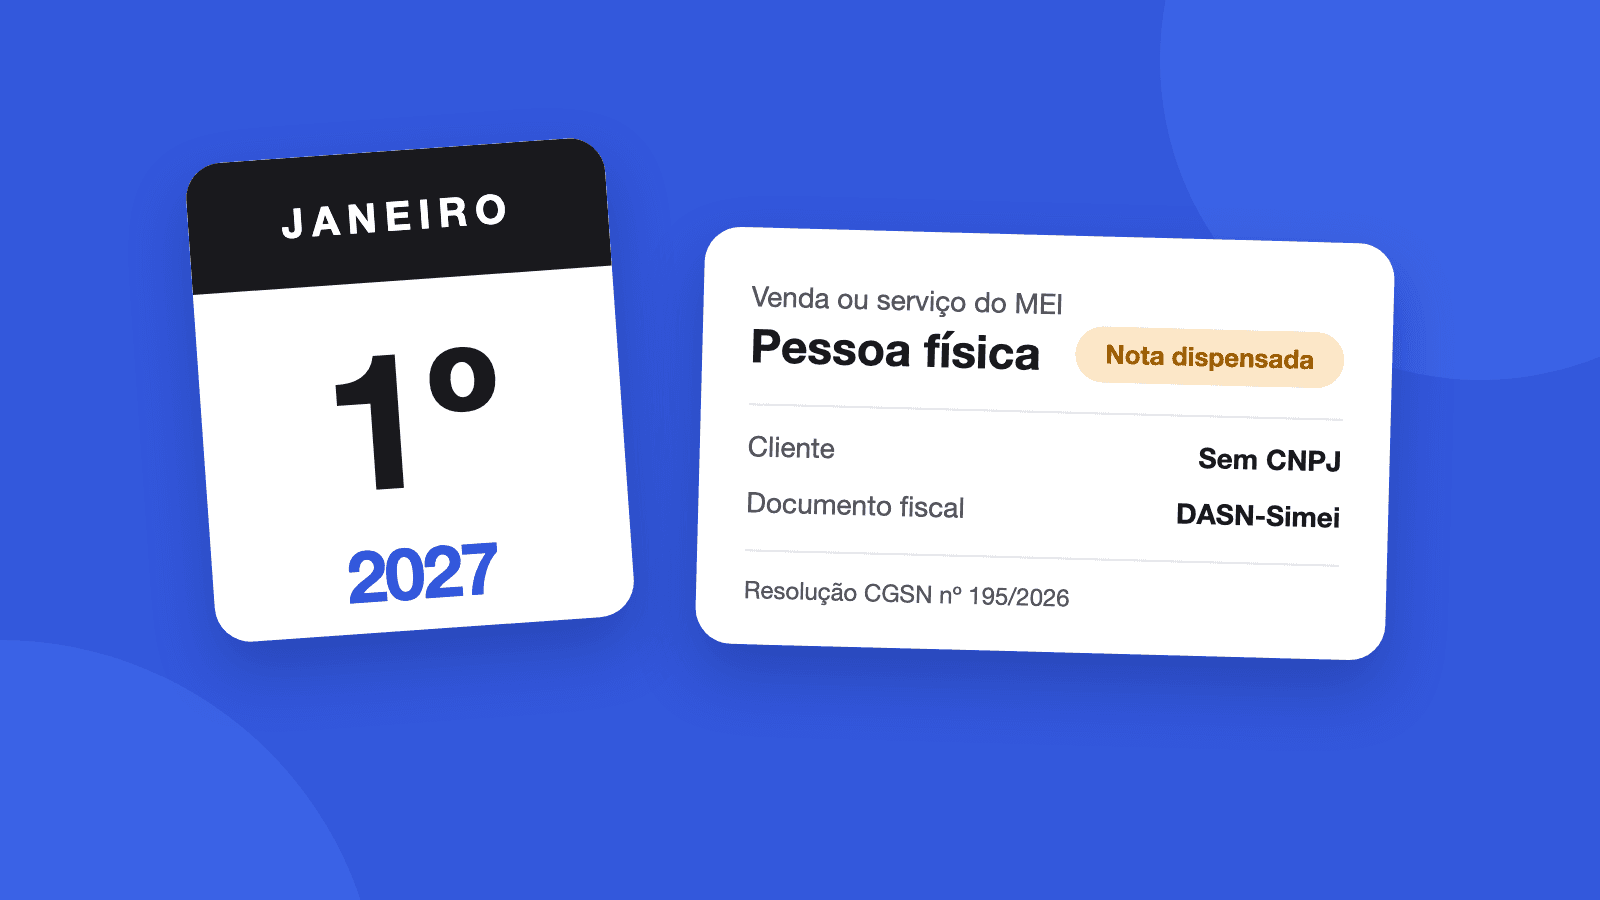
Nos últimos meses, muita gente (nós incluídos) explicou que a partir de 2027 o MEI teria que emitir nota fiscal para todo cliente, inclusive pessoa física. Era o que indicava a Reforma Tributária. Só que, em outubro de 2026, o governo e o Comitê Gestor do Simples Nacional (CGSN) mudaram esse cenário: o MEI fica dispensado de emitir nota nas vendas e serviços para pessoa física sem CNPJ.
Neste artigo, explicamos em linguagem simples o que foi decidido, o que continua igual e o que você precisa fazer para ficar em dia.
O que se esperava para 2027
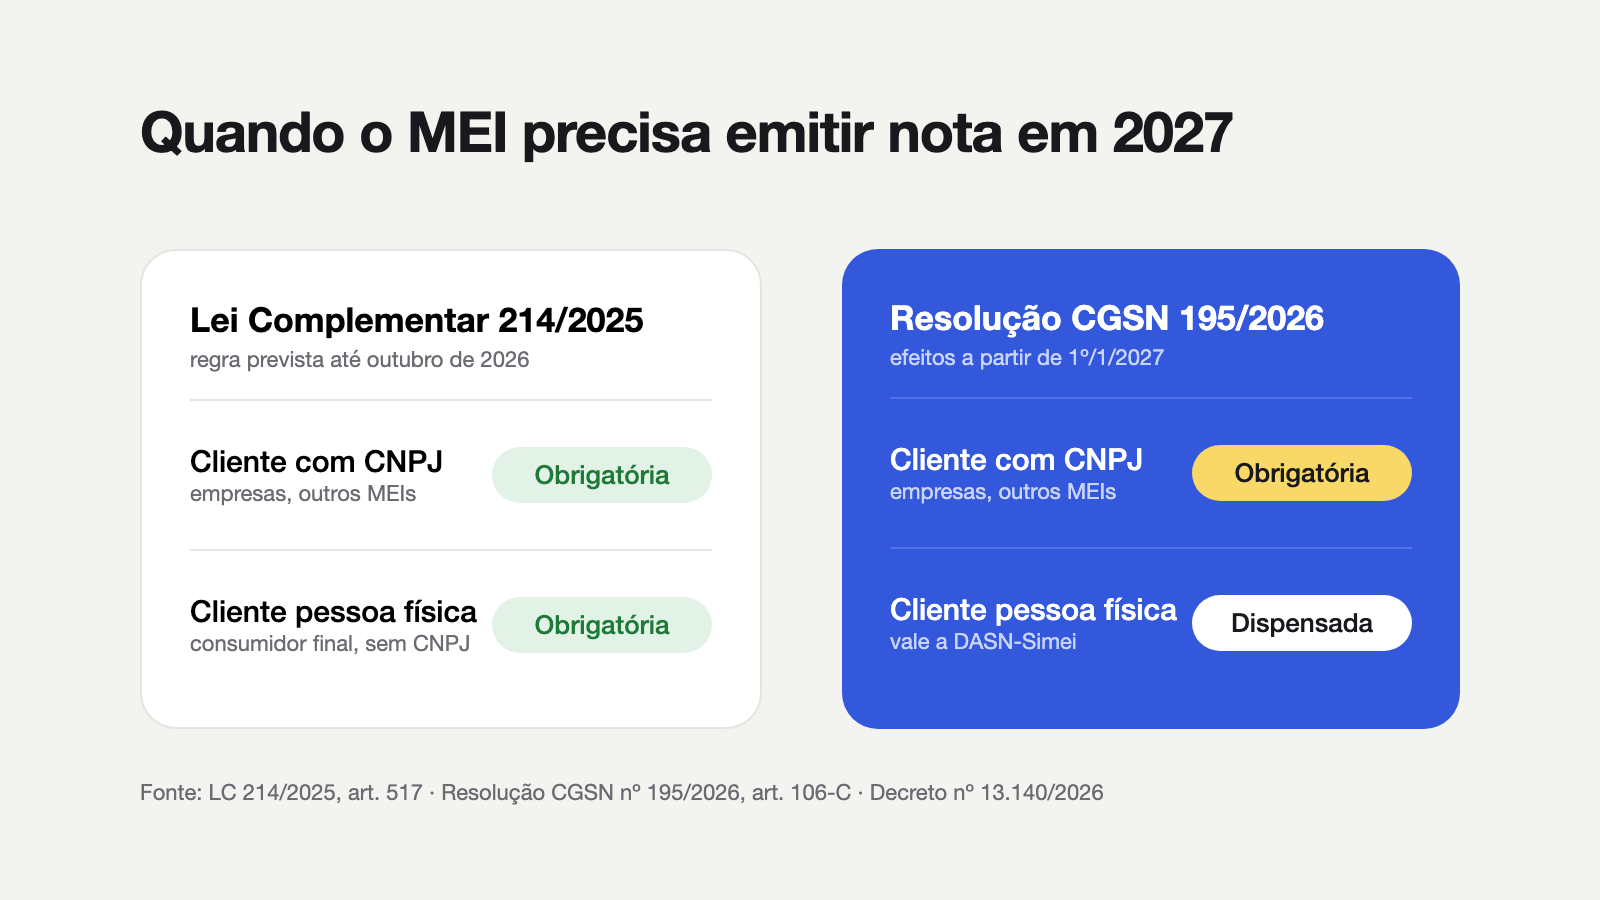
A Lei Complementar nº 214/2025, que regulamentou a Reforma Tributária, mudou a regra de nota fiscal do MEI na lei do Simples Nacional. O novo texto passou a dizer apenas que será obrigatória a emissão de documento fiscal nas vendas e prestações de serviços realizadas pelo MEI, sem a antiga exceção para o consumidor final.
Por isso, a leitura geral até outubro de 2026 era de que toda venda e todo serviço do MEI precisariam de nota a partir de 2027, fosse o cliente uma empresa ou uma pessoa física.
O que mudou em outubro de 2026
No dia 21 de outubro de 2026, saíram duas normas que resolvem a questão para o MEI:
- a Resolução CGSN nº 195/2026, publicada no Diário Oficial da União em 22 de outubro, que acrescentou o art. 106-C à Resolução CGSN nº 140/2018 (a norma que regulamenta o Simples Nacional);
- o Decreto nº 13.140/2026, que trata do mesmo ponto no regulamento da CBS, o novo tributo federal.
O novo artigo diz que a declaração anual do MEI pode fazer o papel da nota nas operações com pessoa física:
A DASN-Simei poderá ser utilizada como documento fiscal eletrônico relativo às vendas de mercadorias e às prestações de serviços realizadas pelo MEI a consumidor final pessoa física não inscrita no CNPJ.
Na prática, em vez de emitir uma nota a cada atendimento para pessoa física, o MEI informa essas receitas na DASN-Simei, a declaração que ele já entrega todo ano. A regra produz efeitos a partir de 1º de janeiro de 2027.
O que continua igual
Para cliente com CNPJ, a nota continua obrigatória. A dispensa vale só para consumidor final pessoa física sem CNPJ. Se você atende empresas, outros MEIs ou qualquer cliente com CNPJ, siga emitindo a nota em toda venda ou serviço:
- quem presta serviço emite a NFS-e no padrão nacional;
- quem vende produtos emite a nota de venda correspondente.
O valor da guia mensal (DAS) também não muda por causa disso. Ele continua fixo e não depende de quantas notas você emite.
Posso continuar emitindo nota para pessoa física?
A resolução diz que a DASN-Simei "poderá" ser usada como documento fiscal. Ou seja, ela abre uma alternativa à nota, não proíbe a emissão. Há bons motivos para continuar emitindo quando fizer sentido:
- o cliente pede a nota, por exemplo para reembolso, garantia ou prestação de contas;
- você quer um registro organizado de cada venda, com valor, data e cliente;
- a nota passa mais confiança e profissionalismo, principalmente em serviços de valor mais alto.
O que fazer para não se complicar
Sem nota para cada venda a pessoa física, o seu controle passa a ser a sua prova. Se a DASN-Simei vai servir como documento fiscal dessas operações, o que você declara nela precisa bater com o que realmente faturou. Algumas dicas:
- Registre todas as receitas do mês, separando o que foi para pessoa física e o que foi para clientes com CNPJ.
- Guarde comprovantes de pagamento, como Pix, cartão e recibos.
- Continue emitindo nota para todo cliente com CNPJ, sem exceção.
- Acompanhe o faturamento acumulado no ano para não ultrapassar o limite do MEI sem perceber.
- Entregue a DASN-Simei no prazo, que vai até 31 de maio do ano seguinte.
- Converse com um contador se tiver dúvidas sobre a sua atividade ou estiver perto do limite.
E o nanoempreendedor?
As mesmas normas também trataram do nanoempreendedor, a pessoa física que fatura até metade do limite do MEI e não aderiu ao MEI. O Decreto nº 13.140/2026 o dispensa, no âmbito federal, de se inscrever no CNPJ e de emitir os documentos fiscais previstos no regulamento da CBS. A dispensa não vale para quem optar pelo regime regular do IBS e da CBS, e a parte relativa ao IBS depende de manifestação do Comitê Gestor do IBS.
Como o Controle Notas ajuda
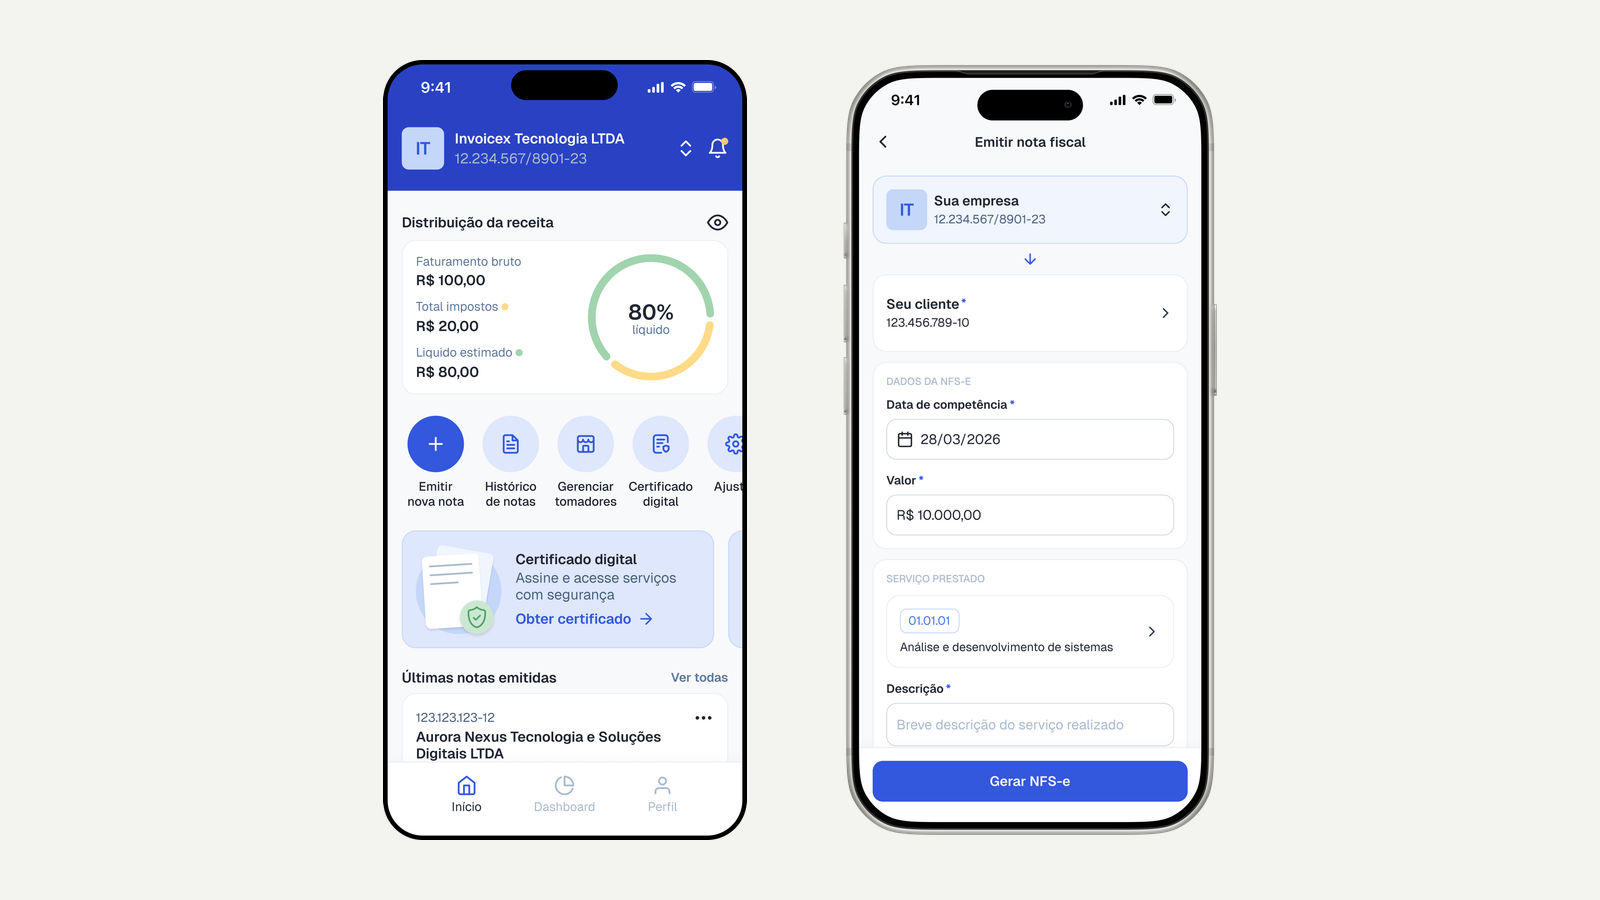
Mesmo com a dispensa para pessoa física, a maioria dos MEIs que presta serviço continua emitindo nota para empresas, e todos precisam de um faturamento bem controlado. O Controle Notas foi feito para essas duas coisas:
- emissão de NFS-e pelo celular em poucos toques: escolha o cliente, informe o valor e o serviço, e a nota sai na hora;
- clientes cadastrados uma vez: na próxima emissão, é só selecionar;
- envio por e-mail e WhatsApp direto do app, com tudo registrado;
- notas recorrentes e lembretes para mensalidades e contratos;
- financeiro do mês: faturamento, impostos estimados e quanto realmente entra no bolso, o que ajuda a acompanhar o limite do MEI.
O app usa o certificado digital A1 para assinar as notas: você envia o certificado uma vez e ele fica guardado com segurança.
Você pode testar grátis por 7 dias, sem fidelidade. Os planos começam em R$ 39,90 por mês (até 20 notas mensais), e dá para trocar de plano quando quiser. Conheça os planos.
Perguntas rápidas
Em 2026 preciso emitir nota para pessoa física?
Não. Em 2026 continua valendo a regra antiga: o MEI é dispensado de emitir nota para consumidor final pessoa física. A partir de 2027, essa dispensa segue, agora com a DASN-Simei valendo como documento fiscal.
Se o cliente pessoa física tiver CNPJ, preciso emitir?
Sim. A dispensa vale só para pessoa física não inscrita no CNPJ. Se o cliente tem CNPJ, a nota é obrigatória.
Vale para quem vende produtos e para quem presta serviço?
Sim. A regra cobre as vendas de mercadorias e as prestações de serviços do MEI para consumidor final pessoa física sem CNPJ.
O valor do DAS muda?
Não. O DAS continua sendo um valor fixo mensal, que não depende de quantas notas você emite.
Fontes
- Resolução CGSN nº 195, de 21 de outubro de 2026 (Diário Oficial da União)
- Decreto nº 13.140, de 21 de outubro de 2026
- Lei Complementar nº 123/2006, art. 26 (lei do Simples Nacional)
- Lei Complementar nº 214/2025, art. 517 (Reforma Tributária)
Este conteúdo é informativo, foi escrito com base nas normas publicadas em outubro de 2026 e não substitui a orientação de um contador. Novas regulamentações podem detalhar como a regra será aplicada.